Ce que les investisseurs et les fondateurs doivent savoir sur les crédits d’impôt pour l’économie propre.
Annoncés en mars 2026, les crédits d’impôt canadiens pour l’économie propre commencent à être versés. Et ils pourraient réduire sensiblement le capital dont les entreprises en technologies climatiques ont besoin pour atteindre le marché.
C’est le message qu’a livré Bryan Watson lors du récent webinaire investisseurs de Cycle Momentum consacré à l’investissement en technologies climatiques au Canada. Directeur général de CleanTech North et coprésident du groupe de travail de CPA Canada sur les crédits d’impôt pour l’économie propre, Bryan évolue depuis plus de vingt ans dans l’écosystème canadien du capital de risque et des incitatifs. Dans sa conférence d’ouverture, il a expliqué en quoi consistent ces crédits, pourquoi ils comptent pour les investisseurs et ce que les fondateurs devraient faire dès maintenant.
Trois voies pour réduire le coût du capital
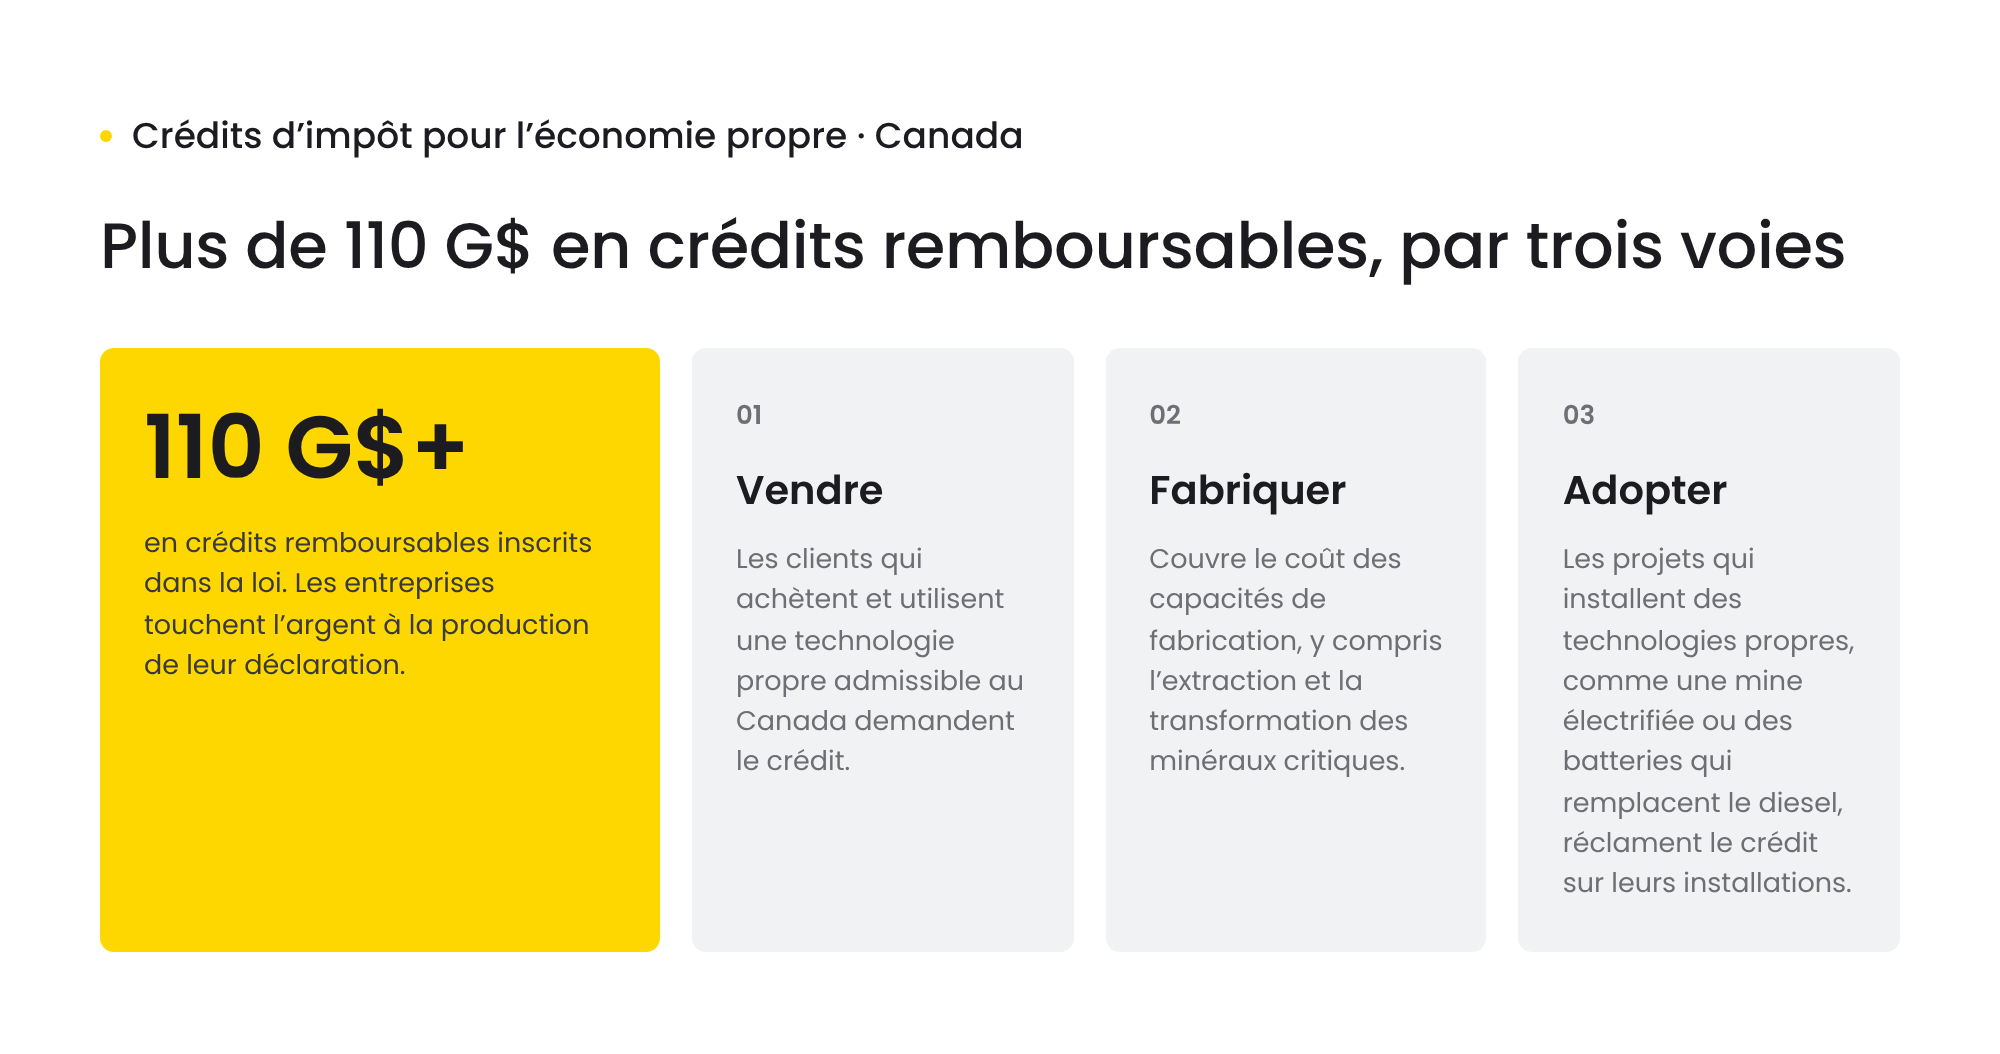
Le gouvernement fédéral a inscrit dans la loi plus de 110 milliards de dollars en crédits d’impôt pour l’économie propre. Ils couvrent la majeure partie de l’économie propre et sont tous remboursables : les entreprises touchent de l’argent au moment de produire leur déclaration, plutôt qu’une réduction de leurs impôts futurs. Après un premier cycle de traitement par l’Agence du revenu du Canada (ARC), l’argent commence à sortir. Les crédits soutiennent les entreprises en technologies climatiques de trois façons.
- Vendre des technologies propres. Les clients qui achètent et utilisent une technologie admissible au Canada peuvent réclamer un crédit important.
- Fabriquer des technologies propres. Un crédit distinct couvre le coût de la mise en place de capacités de fabrication de produits admissibles, y compris l’extraction et la transformation des minéraux critiques.
- Adopter des technologies propres. Une mine qui électrifie ses activités ou une station de montagne qui remplace ses génératrices diesel d’appoint par des batteries peut réclamer des crédits sur ce qu’elle installe.
Dans chaque cas, les crédits abaissent le coût net du capital de l’entreprise. Comme le résume Bryan : « Ça fait 25 ans que je parle de la vallée de la mort. Je ne l’ai encore jamais vue rétrécir, mais c’est peut-être une façon de la rendre un peu moins profonde. »
Un droit acquis, pas une subvention
Pour Bryan, la caractéristique la plus importante de ces crédits, c’est qu’il s’agit d’un droit, et non d’une subvention. Pas d’enveloppe limitée, pas de comité qui choisit qui sera financé : si le bien ou les travaux sont admissibles, l’entreprise reçoit le crédit.
Le crédit devient ainsi une créance sur l’État. L’ARC vérifie chaque demande, et le traitement prend environ un an et demi. Mais comme la somme est due, elle peut être financée.
Pour les investisseurs, chaque dollar couvert par un crédit est un dollar que l’entreprise n’a pas à aller chercher en capitaux propres.
Le cumul des crédits et les changements à la RS&DE
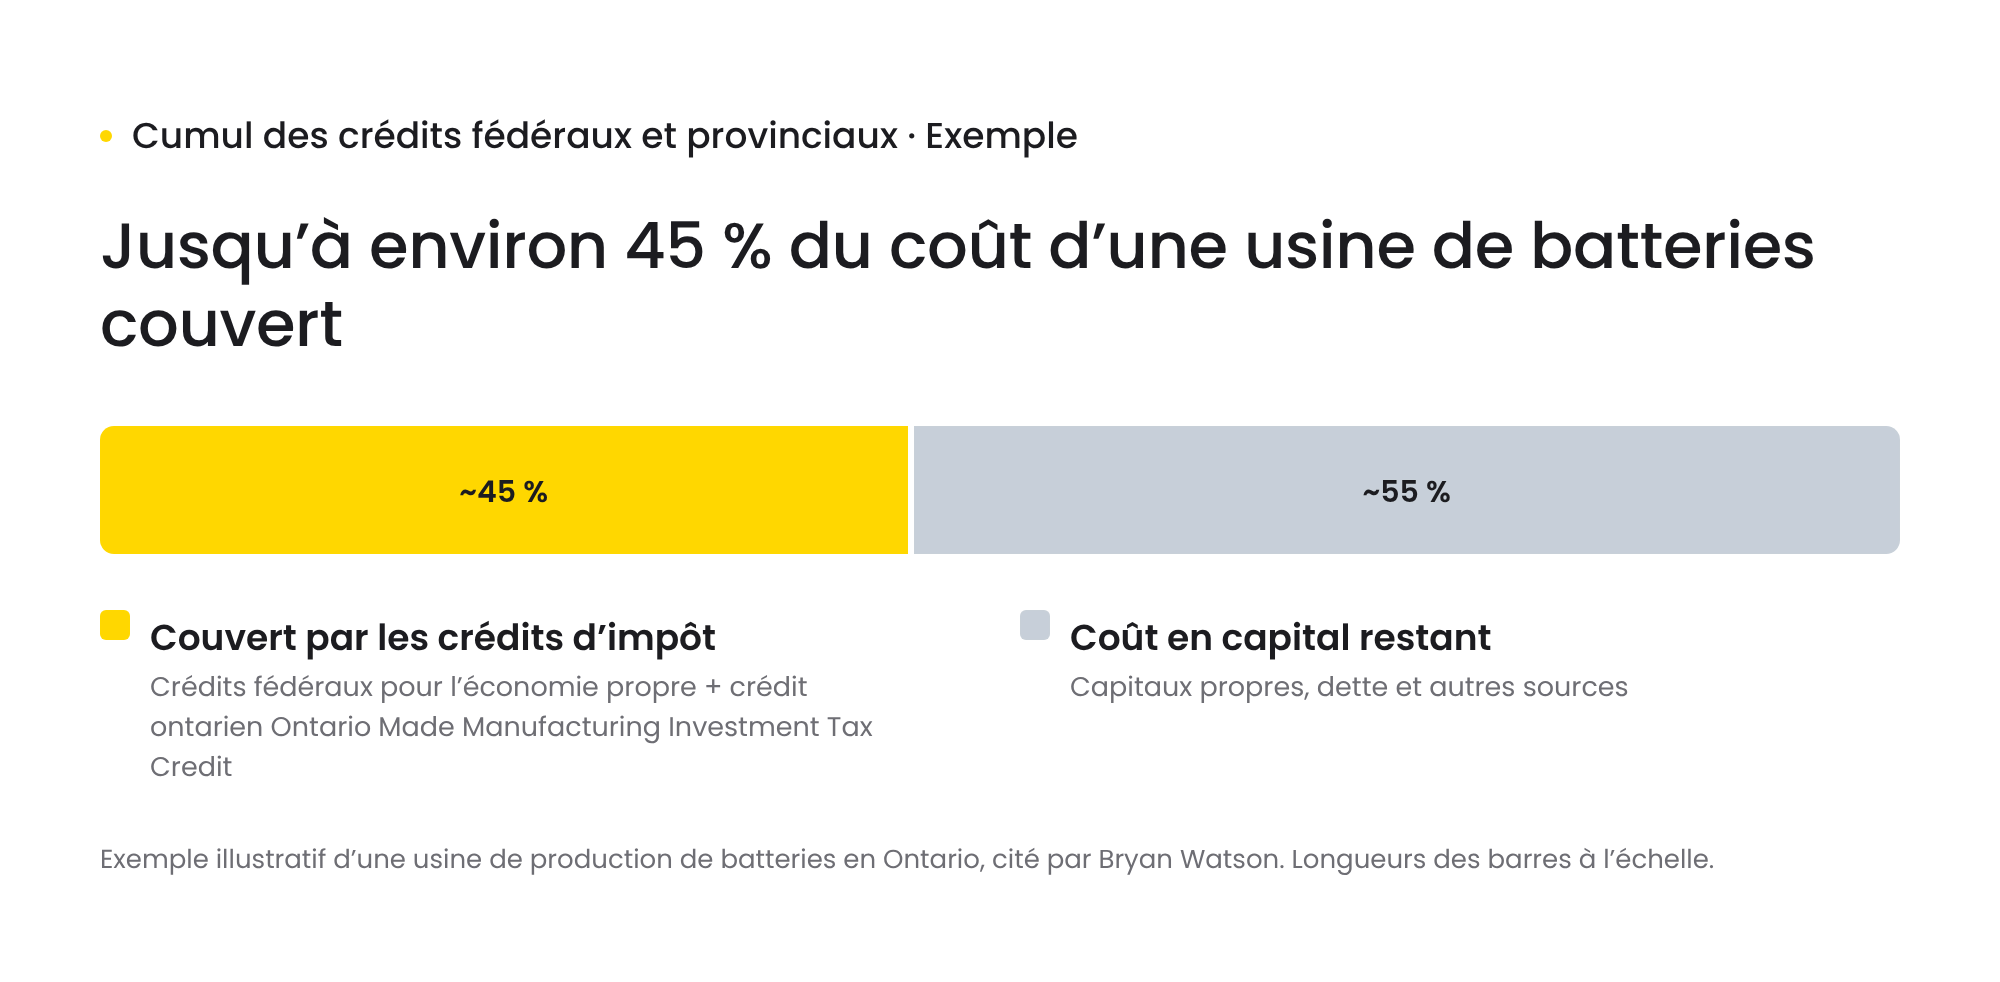
La plupart des provinces offrent leurs propres crédits d’impôt à la fabrication, qui s’ajoutent aux crédits fédéraux. Par exemple, une usine de production de batteries en Ontario pourrait voir environ 45 % de son coût en capital couvert en combinant les crédits fédéraux et le crédit ontarien Ontario Made Manufacturing Investment Tax Credit. Quiconque investit dans une telle entreprise devrait en tenir compte.
Les technologies de rupture profitent aussi d’un coup de pouce du côté de la R-D. Le programme de la recherche scientifique et du développement expérimental (RS&DE), l’incitatif fiscal canadien à la R-D, couvre désormais l’équipement utilisé pour les expériences.
Ce qui s’en vient, et ce qu’il faut faire dès maintenant
D’autres changements sont attendus dans le prochain budget fédéral. Bryan a notamment évoqué une déduction proposée qui permettrait d’amortir plus rapidement les immobilisations, un éventail élargi de technologies admissibles et des règles administratives simplifiées.
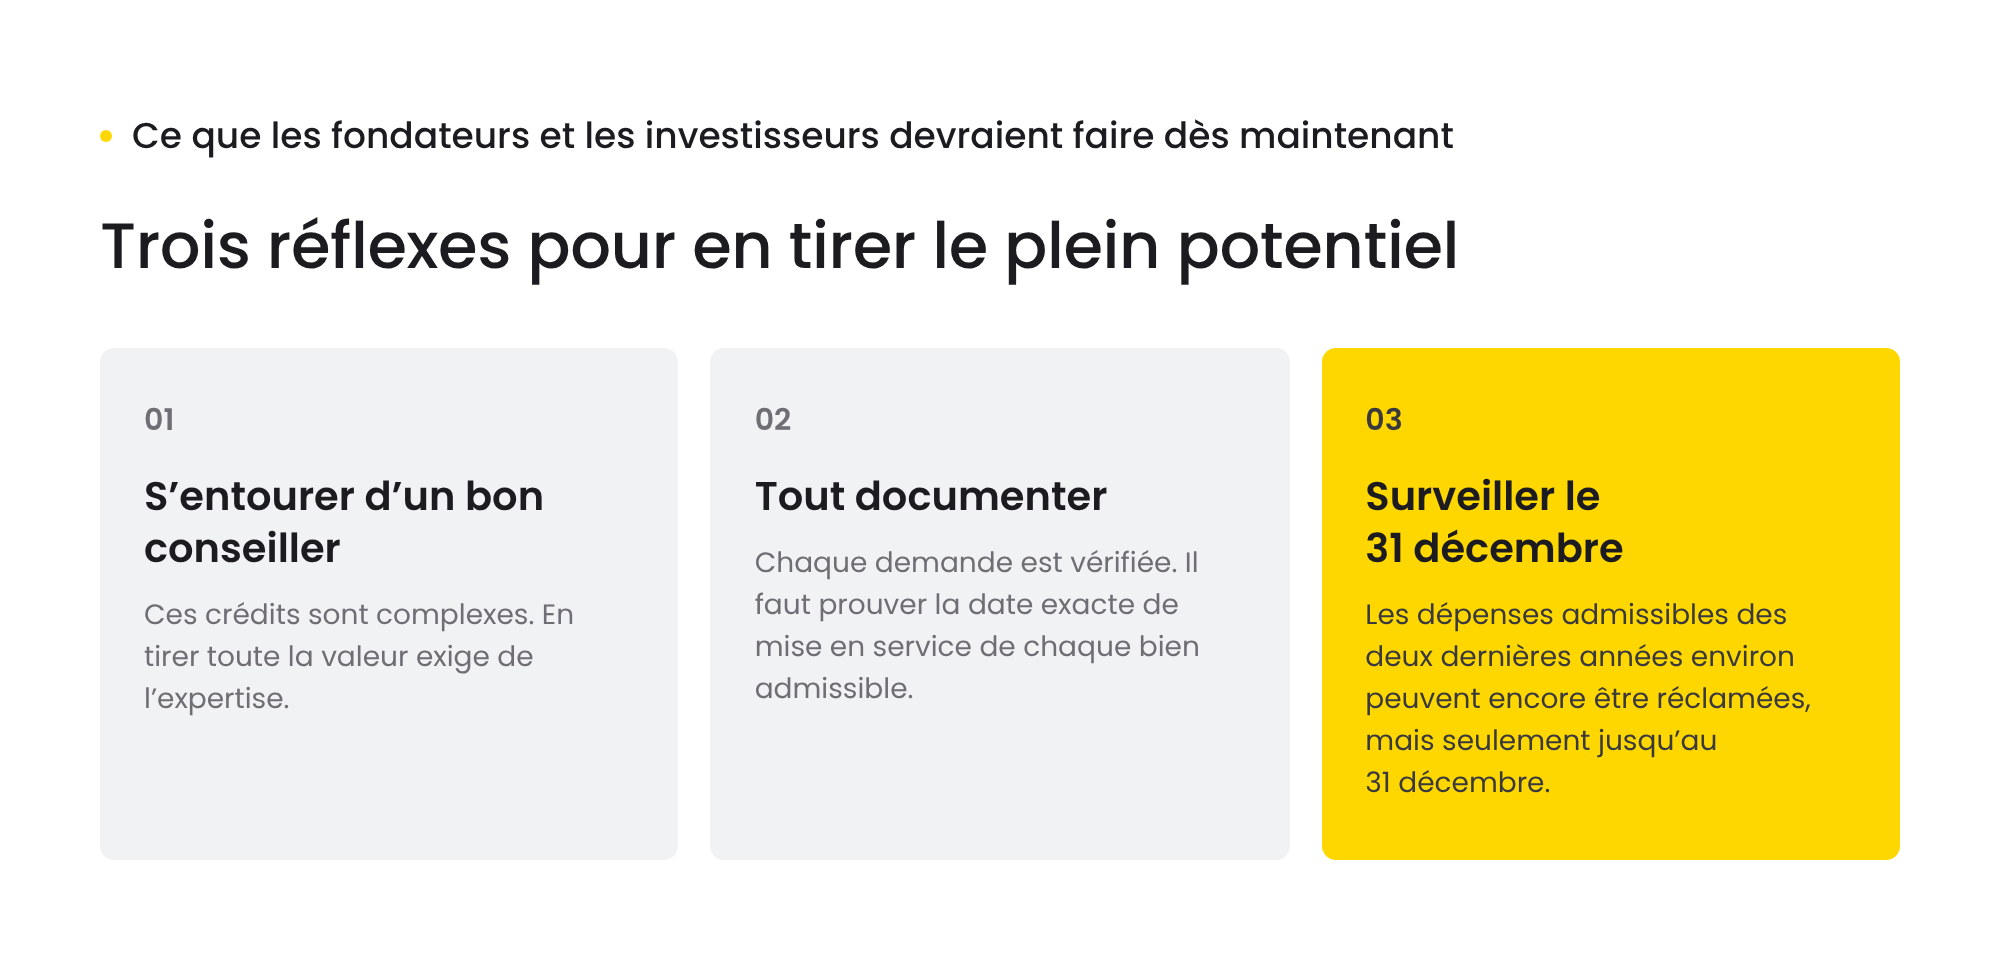
Ses conseils aux fondateurs et aux investisseurs tiennent en trois points :
- S’entourer d’un bon conseiller. Ces crédits sont complexes, et en tirer toute la valeur exige de l’expertise.
- Tout documenter. Puisque chaque demande est vérifiée, une entreprise incapable de démontrer la date exacte de mise en service d’un bien admissible risque de perdre son crédit. Il faut tenir des registres rigoureux.
- Ne pas rater le 31 décembre. Les entreprises peuvent encore réclamer leurs dépenses admissibles des deux dernières années environ, mais seulement jusqu’au 31 décembre.
La vallée de la mort ne disparaîtra pas, mais ces crédits peuvent la rendre beaucoup plus facile à traverser. Chez Cycle Momentum, bon nombre des fondateurs que nous accompagnons développent des technologies de rupture, où chaque dollar non dilutif compte. S’assurer que notre communauté d’investisseurs comprend bien ces crédits, c’est une façon de plus d’aider ces entreprises à atteindre le marché.